

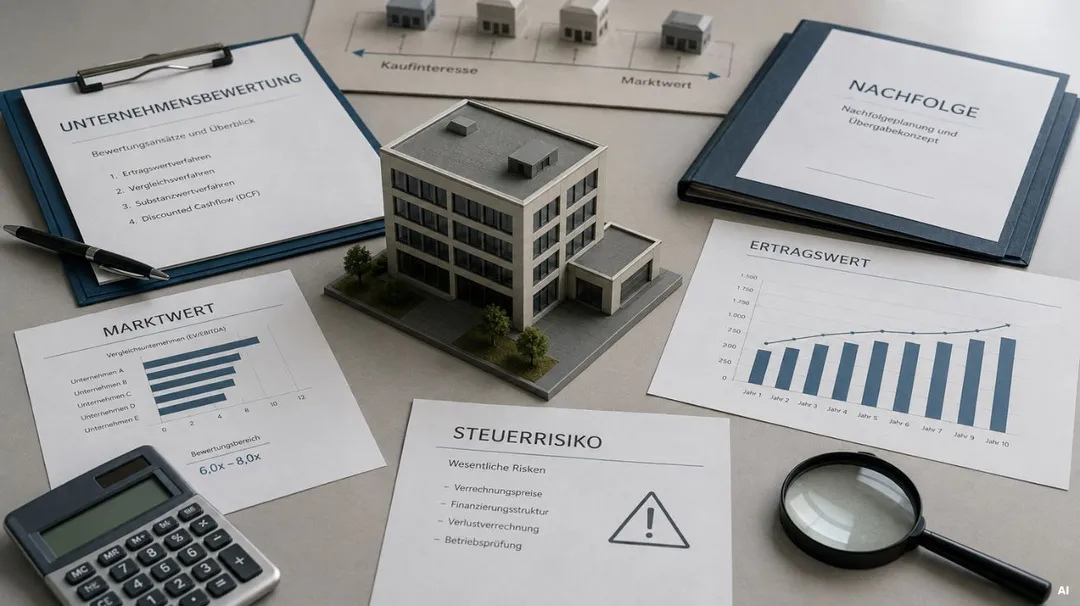
Contrairement à l'achat ou à la vente de parts dans des sociétés cotées en bourse, la cession de parts dans les entreprises de taille moyenne s'accompagne presque toujours d'une forte charge émotionnelle. Cela s'explique par le fait que, dans la plupart des cas, le successeur ne se contente pas de reprendre les parts, mais participera également à la gestion opérationnelle de l'entreprise. L’évaluation précise de l’entreprise dans le cadre d’un transfert de parts revêt donc toujours une importance capitale.
La méthode simplifiée de la valeur de rendement conduit souvent à un piège fiscal
Les autorités fiscales continuent de privilégier la méthode simplifiée de la valeur de rendement, qui constitue la voie la plus rapide. Cette méthode conduit toutefois souvent les entrepreneurs et les entrepreneuses à tomber dans un piège fiscal. Cela s’explique par le facteur de capitalisation forfaitaire, actuellement fixé à 13,75, qui est multiplié par le résultat annuel moyen normalisé des trois derniers exercices et qui conduit généralement à des valeurs d’entreprise excessivement élevées. De plus, les micro-entreprises, les grandes PME et tous les secteurs d’activité sont traités sur un pied d’égalité. La seule méthode alternative reconnue en Allemagne est l’évaluation selon les principes de la norme IDW S1.
Selon cette méthode, la valeur de l’entreprise est déterminée à partir d’une « valeur de réussite future », qui est elle-même calculée à partir des flux de trésorerie futurs (attendus), actualisés à la date de référence de l’évaluation en appliquant un taux d’intérêt négatif. Ce concept s’inscrit donc dans la logique de l’inflation. Il existe un risque d’« effet boule de cristal », car des revenus futurs incertains sont nécessaires pour déterminer la valeur actuelle de l’entreprise.
Dans de nombreux contrats de société, la « méthode de Stuttgart » reste inscrite comme méthode d’évaluation des parts sociales. Celle-ci a été jugée non conforme à la Constitution par la Cour constitutionnelle fédérale dans le cadre de l’impôt sur les successions et a donc été supprimée au 1er janvier 2009 dans le cadre de la réforme de cet impôt. On peut donc se demander si cette méthode est appropriée, au regard du droit des sociétés, pour déterminer la valeur de l’entreprise.
En cas de cession de parts, il est recommandé de procéder à une évaluation à la valeur de marché
Ces méthodes se justifient pour répondre aux exigences des autorités fiscales ou pour servir de référence en matière d’évaluation (par exemple, lors d’une transmission aux enfants). Toutefois, en l’absence de successeur interne et lorsque la cession de parts s’effectue entre des tiers, ce n’est pas une valeur d’entreprise influencée par des facteurs subjectifs qui se détermine par l’interaction de l’offre et de la demande, mais un prix d’achat résultant du marché.
À cette fin, il est conseillé de contacter tous les concurrents directs et les acquéreurs potentiels issus de secteurs connexes afin d’évaluer l’intérêt potentiel à l’achat. Par conséquent, il est toutefois nécessaire de préserver l’anonymat le plus strictement et le plus longtemps possible, afin que l’intention de vente ne soit pas rendue publique sur le marché. C’est pourquoi, dans le cadre d’une cession de parts visant à régler la succession, il est recommandé de procéder à l’évaluation de l’entreprise au moyen d’une estimation anonyme de la valeur de marché, car celle-ci tient compte de tous les facteurs de valeur subjectifs des acquéreurs potentiels.


