


Le capital-investissement dans le contexte de la succession
En raison de l’évolution démographique, les PME allemandes sont confrontées à une vague importante de transmissions d’entreprises. D’ici 2030, environ une entreprise dirigée par son propriétaire sur trois devra faire l’objet d’une transmission. Souvent, il n’y a pas de successeur au sein de la famille. Parallèlement, on observe un intérêt croissant de la part d’investisseurs financiers professionnels, qui disposent actuellement de capitaux très importants et recherchent des opportunités d’investissement adéquates. Les sociétés de capital-investissement apportent toutefois non seulement des capitaux, mais aussi une expertise en matière de gestion. Afin d’atteindre le rendement de plus de 20 % exigé par leurs investisseurs, ces derniers recourent généralement à trois leviers de création de valeur (ce que l’on appelle la « value creation ») :
Expansion des multiples
Ingénierie financière
Excellence opérationnelle
Dans le cadre de l’expansion des multiples, les investisseurs financiers s’efforcent d’augmenter le multiple de prix d’achat sur une durée de détention d’environ 5 ans. Cela peut se faire soit en sélectionnant un secteur d’activité attractif, soit grâce à la croissance externe des sociétés du portefeuille. Dans ce dernier cas, les plateformes acquises peuvent se développer grâce à des investissements complémentaires s’inscrivant dans une stratégie de « buy and build ». En règle générale, des multiples de prix d’acquisition plus élevés sont payés pour les grandes entreprises.
L’ingénierie financière consiste à exploiter ce que l’on appelle « l’effet de levier », qui permet d’« amplifier » le rendement des capitaux propres grâce à un recours accru aux capitaux d’emprunt.
Outre l’optimisation de la structure du capital et l’augmentation du multiple de prix d’acquisition, la création de valeur par les investisseurs financiers, dans le cadre de l’excellence opérationnelle, réside dans l’amélioration de la performance opérationnelle de la société du portefeuille. La croissance du chiffre d’affaires peut être visée au même titre qu’une augmentation de la rentabilité, souvent mesurée par la marge EBITDA, ainsi que l’optimisation du fonds de roulement. Pour définir et mettre en œuvre les mesures appropriées, les investisseurs financiers s’appuient non seulement sur leurs propres collaborateurs, mais aussi sur leur réseau d’experts du secteur. Qu’ils siègent au sein de la direction ou au sein d’une sorte de comité consultatif, ils se tiennent à la disposition de la direction (souvent nouvelle) en tant que partenaires de réflexion après le départ de l’ancien actionnaire.
L’objectif de l’investisseur financier est de céder l’entreprise, après une période de détention de 4 à 6 ans, à un autre investisseur financier ou à un investisseur stratégique. Pour les entreprises de plus grande taille, une introduction en bourse peut également être envisagée.
Les opérations de succession du point de vue des banques de financement
Les solutions de succession à venir dans les PME allemandes constituent un secteur d’activité attractif non seulement pour les investisseurs financiers, mais aussi pour leurs bailleurs de fonds, parmi lesquels figurent les banques commerciales. Toutefois, ces rachats financés par l’endettement (appelés « leveraged buyouts », ou LBO) constituent pour les banques, notamment en raison de l’approche axée sur la création de valeur des investisseurs financiers, un produit de financement caractérisé par un risque de crédit accru.
Dans le cadre d’un LBO, le fonds de capital-investissement crée une société à vocation unique (SPV), qui est dotée de fonds propres par le fonds et de capitaux d’emprunt par les partenaires financiers. Cette SPV acquiert alors les parts de la société cible, puis fusionne avec celle-ci. Le financement de l’acquisition est ainsi transféré à la société acquise (ce que l’on appelle le « debt push down »), qui doit désormais assumer seule le service de la dette liée à ce financement. Du point de vue des bailleurs de fonds, il s’agit d’un « financement sans recours », car seule l’entreprise acquise est responsable des dettes ; il n’est pas possible d’exercer un recours contre le fonds de capital-investissement en tant que propriétaire. Il en résulte pour la banque un risque de crédit élevé, qui est tarifié en conséquence (« non-investment grade »).
Outre une tarification adéquate, le processus de décision de crédit et le suivi pendant la durée du crédit doivent également être adaptés au niveau de risque.
Processus d’octroi de crédit d’une banque dans le cadre d’un LBO
La faible solvabilité de l’emprunteur dans le cadre d’un tel LBO impose des exigences très strictes au processus d’octroi de crédit des banques. L’évaluation de la solvabilité réalisée par les banques dans le contexte d’une succession va au-delà d’une simple analyse des indicateurs de solvabilité classiques :
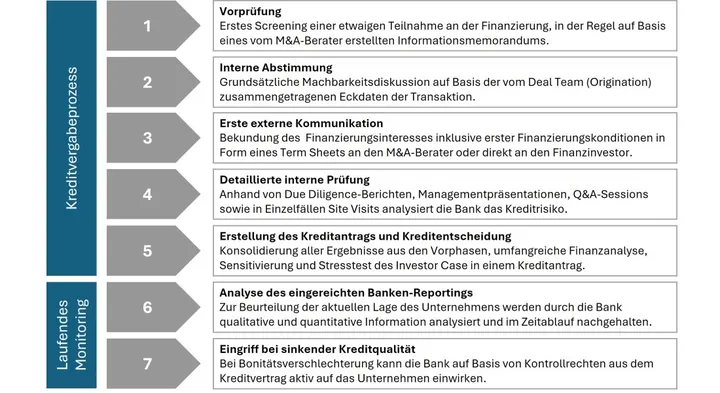 Illustration : Processus de crédit type d’une banque intervenant dans un LBO, Prof. Dr Dirk Dreyer
Étant donné que, dans le cadre d’une opération de LBO, c’est essentiellement le prix d’achat qui est financé, c’est la capacité de l’entreprise à générer des flux de trésorerie, et non pas tant ses actifs, qui revêt une importance décisive pour l’octroi du crédit du point de vue de la banque financeuse. Dans le cadre de ce « prêt basé sur les flux de trésorerie » (cashflow-based lending), la capacité d’endettement, et donc l’offre de crédit de la banque, est déterminée par le flux de trésorerie disponible (FCF).
Dans un premier temps, après avoir analysé l’attractivité du marché, la position concurrentielle et l’argument clé de vente (USP) de l’entreprise, la banque évalue la stabilité du modèle économique. Une évaluation positive constitue le premier obstacle que l’opération de succession doit surmonter pour être finançable (« éligible à un LBO »). Si le modèle économique ne s’avère pas suffisamment stable, la banque sollicitée renoncera à tout financement. Si, en revanche, l’examen préliminaire s’est conclu avec succès, les bailleurs de fonds prendront, au sein de comités internes, une première décision de principe concernant une éventuelle participation et une structure de financement possible, qu’ils communiqueront à l’emprunteur potentiel ou à l’investisseur financier demandeur. Compte tenu de la spécificité de l’opération de financement, l’évaluation de l’investisseur financier, de son expérience dans le secteur ainsi que de son expertise dans les situations de succession est également prise en compte dans la décision de principe de la banque en matière de crédit. Si le financement est poursuivi, la banque procède à une analyse détaillée des rapports de due diligence initialement établis pour l’investisseur financier. Si aucun élément rédhibitoire n’est identifié à cette étape du processus, l’équipe chargée du dossier entame la préparation d’une demande de crédit. Dans ce cadre, l’évolution historique de l’entreprise est tout d’abord analysée. Dans le cadre de la modélisation financière, le business case présenté par l’investisseur financier est ensuite soumis à une analyse de sensibilité ainsi qu’à un test de résistance, et l’évolution des indicateurs financiers pertinents qui en résulte est examinée. Sur cette base, la capacité d’endettement est déterminée afin de valider ou de réviser la structure de financement indicative issue de la phase préalable. Si, au cours de la suite du processus de transaction, la première offre de financement élaborée s’avère également acceptable pour le client, l’équipe chargée de l’opération soumettra la demande de crédit à ses instances compétentes afin d’obtenir une autorisation de crédit. En cas de vote favorable des décideurs compétents, un contrat de crédit conforme à la décision peut être signé et prendre effet dès que toutes les conditions de décaissement sont remplies.
Contrairement à d’autres situations de rachat, le risque de crédit accru lié aux solutions de succession pose, du point de vue de la banque, un défi particulier : souvent, la base de données chiffrées exhaustive et cohérente nécessaire à une décision de crédit fondée n’est pas disponible. Certes, la due diligence financière réalisée en amont de la transaction peut s’avérer utile dans ce contexte, mais l’effort d’analyse reste néanmoins supérieur à la moyenne en raison de la nature des données disponibles.
Principaux défis pour toutes les parties prenantes dans les situations de succession
Défi qui en résulte pour l’investisseur financier
Alors que l’associé gérant sortant a acquis au fil des années des connaissances spécifiques à l’entreprise, il est essentiel pour l’investisseur financier, compte tenu de la durée de détention limitée, de se faire rapidement une idée d’ensemble de la situation actuelle de l’entreprise afin d’augmenter immédiatement la rentabilité dans le cadre de la création de valeur. À cette fin, il recourt, avant la reprise, à ce que l’on appelle une « due diligence » (de l’anglais : « diligence raisonnable »), dans le cadre de laquelle des conseillers externes examinent l’entreprise cible selon différents axes. Cela couvre les aspects commerciaux, fiscaux et juridiques. La situation financière est quant à elle analysée par des commissaires aux comptes dans le cadre d’une « due diligence financière ».
Une fois l’acquisition menée à bien, l’une des premières mesures prises par l’investisseur financier consiste à mettre en place ou à améliorer le système de reporting interne de la nouvelle société de portefeuille. Disposer d’une base chiffrée adéquate permettant de quantifier les « indicateurs clés de performance » (KPI), sur lesquels reposera à l’avenir la gestion de l’entreprise, constitue une condition indispensable à la valorisation de celle-ci. Cette transparence, documentée par écrit, fait généralement défaut dans les structures de succession et doit être mise en place dans les meilleurs délais.
Défis qui en découlent pour la banque de financement
L’endettement de l’entreprise acquise, qui a considérablement augmenté à la suite d’un LBO, accroît sa vulnérabilité face aux fluctuations économiques. Une éventuelle perte de capacité à assurer le service de la dette accroît le risque de crédit pour les banques et le risque d’insolvabilité pour l’entreprise elle-même. Afin de pouvoir détecter ce danger à un stade précoce après l’octroi du crédit, un suivi intensif par la banque de financement tout au long de la durée du crédit est indispensable. Non seulement lors de la décision d’octroi de crédit, mais également au cours des années suivantes, la banque est confrontée au défi de laisser, d’une part, une marge de manœuvre suffisante à l’emprunteur pour poursuivre son développement et, d’autre part, de se réserver la possibilité d’intervenir rapidement si des difficultés susceptibles d’affecter le crédit devaient survenir.
En conséquence, de nombreuses obligations inédites sont imposées à l’emprunteur dans le contrat de crédit. Ainsi, outre un ensemble de garanties, des obligations de conduite étendues, des assurances ainsi que des ratios financiers à respecter, appelés « clauses financières » (financial covenants), sont convenus. Un reporting bancaire complet, établi sur une base trimestrielle, est également exigé. Outre des commentaires qualitatifs sur l’évolution de l’activité, celui-ci comprend généralement un bilan, un compte de résultat ainsi qu’un tableau des flux de trésorerie, accompagnés de comparaisons avec l’exercice précédent et le trimestre précédent. Les clauses financières, qui fixent notamment le niveau maximal d’endettement par rapport à l’EBITDA (« clause de levier »), font également l’objet d’un contrôle trimestriel. L’exactitude des indicateurs calculés doit être confirmée par écrit par la direction dans un « certificat de conformité » faisant partie intégrante du reporting. Outre une base de données historiques fiables dans le cadre du processus d’octroi de crédit, un reporting régulier et une prévision valable des indicateurs de performance tels que l’EBITDA et le FCF revêtent donc une importance capitale pour les banques financeuses dans le cadre du suivi continu.
Défis qui en découlent pour les entreprises dans le cadre d’opérations de succession
Tant les bailleurs de fonds propres que les bailleurs de fonds étrangers exigent de la société cible une transparence financière sans précédent. Les exigences élevées qui en découlent pour l’entreprise, en particulier pour les services de comptabilité et de contrôle de gestion, constituent un défi majeur pendant et après l’acquisition. Souvent, les ressources humaines et les systèmes de reporting nécessaires ne sont pas disponibles au moment de la transaction. De même, l’expérience montre que la gestion d’un contrat de crédit très volumineux et restrictif, assorti d’obligations (d’information) correspondantes, pose régulièrement des problèmes à la direction ; il convient donc d’accorder une grande attention à cette question en amont d’une transaction afin que celle-ci soit finançable du point de vue d’une banque dans le cadre d’une succession. Pendant la durée de détention, l’investisseur financier peut apporter son soutien à cet égard, et il le fera effectivement.


