

1. Introduction : Pourquoi une approche professionnelle est-elle si importante ?
La succession d’entreprise constitue l’un des principaux défis pour les PME allemandes, en particulier pour les entreprises familiales. Selon certaines études, plus de 40 % de ces entreprises seront confrontées à un changement de génération dans les années à venir. Alors que les solutions de succession internes – par exemple la transmission à des membres de la famille – étaient traditionnellement privilégiées, les successions externes gagnent de plus en plus en importance. Cela s’explique notamment par l’absence de successeurs appropriés au sein de la famille, le souhait de bénéficier d’une gestion professionnelle ou des considérations stratégiques s’inscrivant dans le cadre d’une stratégie de cession de l’entreprise.
La succession externe pose toutefois des défis particuliers aux entreprises familiales. Elle implique non seulement un changement de propriétaire, mais aussi l’arrivée d’un tiers, souvent extérieur à l’entreprise, au sein de la structure sensible d’un système bien établi et marqué par des relations personnelles. Ces transactions ne concernent pas uniquement des aspects économiques : elles touchent à l’identité, aux valeurs et à la perspective à long terme d’une entreprise. Il est donc d’autant plus important de mettre en place un processus structuré et accompagné par des professionnels, qui tienne compte à la fois des intérêts des anciens associés et de la pérennité de l’entreprise.
2. La préparation, facteur de réussite : poser les bons jalons
La clarté stratégique comme point de départ
Le choix du moment opportun pour la vente est déterminant pour la réussite de la succession d’une entreprise. L’idéal est de choisir une période où les résultats économiques actuels sont positifs et où une planification solide pour les années à venir est déjà en place. Des prévisions claires et des comptes annuels certifiés renforcent la confiance des acquéreurs potentiels – et, par conséquent, la valeur de la transaction.
Analyser l’entreprise et identifier les facteurs de valeur
Une image réaliste de la valeur de l’entreprise ne découle pas uniquement des évolutions positives de l’activité passées. Les acquéreurs potentiels évaluent notamment la rentabilité future, le potentiel du marché et les synergies existantes. Il en résulte que le défi principal consiste à identifier et à mettre en évidence les facteurs de valeur pertinents. Parmi ceux-ci figurent notamment :
le portefeuille de produits, la position sur le marché et la base de clientèle
Capacité d’innovation et niveau technologique
l’efficacité des processus et de la structure de direction
Définition de l’objet de la transaction
Au début du processus de vente, l’objet de la transaction doit être clairement défini et délimité. Cela signifie qu’il s’agit
uniquement l’activité opérationnelle (et l’investisseur loue les biens immobiliers) ou
les biens immobiliers doivent-ils également
doivent être vendus.
Définir la stratégie de fusion-acquisition
Un élément central réside dans la sélection de groupes d’acheteurs appropriés. Les investisseurs stratégiques cherchent à accéder à des marchés, à des technologies ou à des économies d’échelle. Les investisseurs financiers visent une amélioration de la performance, la croissance et une sortie ultérieure. Une approche ciblée des investisseurs garantit que les parties intéressées correspondent tant aux objectifs qu’à la culture de l’entreprise.
3. Facteur de réussite : un processus de vente structuré, la clé du succès
Conception du processus en quatre phases
Un processus de vente bien mené se divise idéalement en quatre phases (cf. illustration) :
Préparation : évaluation de l’entreprise, élaboration du teaser et du mémorandum d’information, identification des investisseurs.
Recherche d’investisseurs : approche discrète du marché, envoi des documents aux acheteurs potentiels, collecte d’offres indicatives.
Structuration de la transaction : due diligence, réunions avec la direction, offres finales et négociations contractuelles.
Mise en œuvre : signature et clôture, respect des éventuelles conditions de clôture.
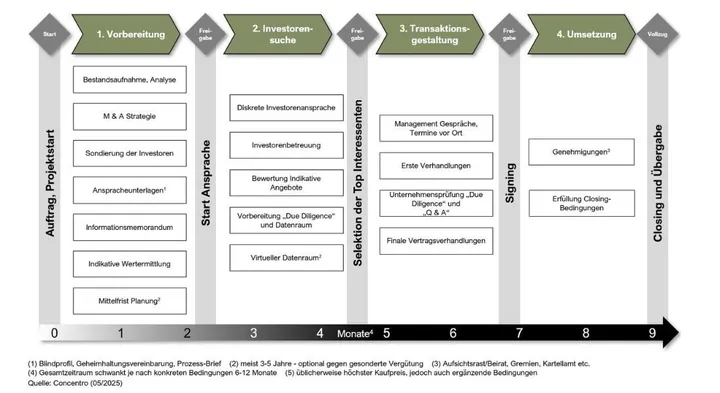 Illustration : Succession d’entreprise : procédure de vente par appel d’offres, Concentro (05/2025)
Un élément central réside dans la synchronisation des investisseurs potentiels au sein d’un processus d’appel d’offres structuré, car celui-ci apporte plusieurs avantages au vendeur :
détermination d’un prix de marché réaliste grâce à la concurrence,
réduction de la dépendance vis-à-vis de candidats individuels,
optimisation des conditions contractuelles (par exemple, garantie du site ou des emplois),
renforcement de la sécurité de la transaction et des chances de succès.
Le fait d’éviter les accords d’exclusivité dès les premières phases garantit la concurrence et augmente les chances d’obtenir le meilleur prix de vente possible.
Documentation et communication
La qualité des informations fournies est un facteur de confiance déterminant. Les acheteurs tirent des conclusions sur la structure même de l’entreprise à partir du professionnalisme des documents de vente (teaser, note d’information, salle de données). Aujourd’hui, la mise à disposition s’effectue généralement via des salles de données virtuelles, avec un accès aux informations organisé de manière granulaire.
Parallèlement, une communication interne transparente est essentielle. Les collaborateurs doivent être mis dans la confidence au plus tard lors des réunions de direction et des visites d’usine. Une communication encadrée instaure la confiance, tandis que les rumeurs alimentent l’incertitude.
Négociation et structure du contrat
La due diligence n’est pas seulement une phase d’audit, elle offre également l’occasion d’aborder activement les points critiques. Ceux-ci peuvent ensuite être intégrés dans le contrat de vente de manière à exonérer de toute responsabilité. Il est essentiel à cet égard que le vendeur ne cède pas prématurément des fonctions de contrôle à l’acheteur, par exemple par le biais d’une exclusivité précipitée ou de projets de contrat défavorables.
Une attention particulière doit être accordée aux mécanismes de prix d’achat, aux clauses d’earn-out et aux listes de garanties.
4. Conclusion : la succession d’entreprise, une opportunité stratégique – mais qui ne se fait pas sans accompagnement
La succession d’entreprise par un tiers est bien plus qu’un simple changement de propriétaire : il s’agit d’un tournant entrepreneurial qui s’accompagne de défis stratégiques, émotionnels et structurels. Pour les surmonter avec succès, il faut une planification précoce, une communication claire au sein du cercle des associés ainsi qu’un processus de vente structuré et géré de manière professionnelle.


