

Une entreprise, c'est un truisme, ne se vend pas du jour au lendemain. Mais tous les quelque 30 000 à 40 000 chefs d'entreprise confrontés à un problème de succession – et qui souhaitent ou doivent vendre – ne le savent pas forcément. Or, ce processus, en particulier, doit être abordé avec professionnalisme.
Une grande partie des entreprises mises en vente ne présente pas un grand attrait pour les acquéreurs stratégiques ou les investisseurs financiers. Cela tient principalement à leur taille insuffisante. Du côté des acquéreurs, on trouve donc souvent des parties qui manquent d’expérience en la matière. Tels sont les résultats d’un groupe de travail de l’Association fédérale allemande des fusions-acquisitions (Bundesverband für M & A), qui a élaboré des normes pour les opérations de fusion-acquisition concernant des entreprises dont le chiffre d’affaires est inférieur à dix millions d’euros. Nicolas Rädecke, directeur général de dub.de, figurait parmi les participants.
Petite transaction :
La vente d’une entreprise d’une valeur comprise entre 0,5 et 5 millions d’euros est toujours un exercice délicat. D’une part, compte tenu de la valeur relativement faible de l’entreprise, les frais de transaction liés au conseil ne doivent pas être trop élevés ; d’autre part, un conseil de qualité garantit le succès de la vente. On observe souvent des processus de transaction qui, compte tenu de la due diligence et des charges d’audit ainsi que des frais de transaction qui en découlent, compliquent la solution de succession et augmentent le prix d’achat.
Asymétrie d’information :
Dans la pratique, la question se pose souvent de savoir comment transmettre les connaissances de l’entrepreneur à son successeur afin que celui-ci puisse prendre des décisions éclairées. C’est précisément pour les entreprises de cette taille que les ressources en personnel et les données nécessaires à une due diligence font généralement défaut, tant chez le vendeur que chez l’acheteur.
Un processus d’acquisition reste un processus d’acquisition :
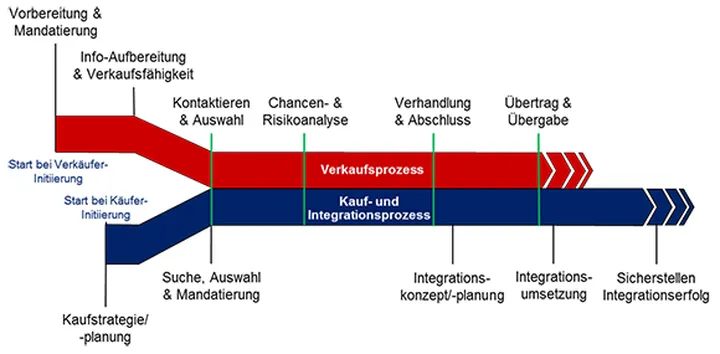
Qu’il s’agisse de 20 ou de 20 000 salariés, la logique fondamentale d’une transaction reste la même. Elle est illustrée dans ce graphique :
Simplification du processus :
Le processus n’est pas une structure immuable, bien au contraire : l’Association fédérale allemande des fusions-acquisitions (Bundesverband M&A) développe des outils, tels que des modèles et des listes de contrôle, qui permettent de rationaliser les étapes de la procédure. La condition préalable est que l’acheteur comme le vendeur puissent comprendre le processus simplifié ; dans ce cas, les chances de réussite sont élevées. En particulier lorsque les deux parties se préparent bien au processus, l’effort commun peut être considérablement réduit.
Instaurer la confiance :
Il est essentiel qu’une relation de confiance s’instaure entre le client et les conseillers, ainsi qu’entre les parties. Cela facilite le transfert de connaissances et permet un déroulement plus fluide du processus de vente. Toutes les étapes du côté de l’acheteur doivent être abordées avec la plus grande délicatesse : les chefs d’entreprise familiaux sont attachés à l’œuvre de leur vie, ils souhaitent être valorisés et non remis en question. La clarté et la transparence constituent donc des conditions préalables essentielles à la conclusion réussie d’un contrat. Lors du premier entretien, il convient donc de présenter clairement l’ensemble du modèle de procédure. Les obstacles potentiels au processus de vente, tels que les prétentions personnelles ou les structures successorales complexes, doivent être abordés dès le début.
Analyse des opportunités et des risques :
La « due diligence » est incontournable ; elle constitue un élément central du processus de vente. Une fois que l’acheteur et le vendeur ont traité les points précédents, la « due diligence » peut être raccourcie. Il est également conseillé de mettre en place un processus en plusieurs étapes, dans lequel les coûts supplémentaires ne sont engagés que si certaines hypothèses continuent d’être respectées.
Évaluation :
De nombreuses acquisitions échouent, c’est un constat simple, en raison des négociations de prix. Il est donc d’autant plus important que l’évaluation des petites et moyennes entreprises soit parfaitement transparente et pragmatique. C’est la seule façon pour l’acheteur et le vendeur de trouver un terrain d’entente. Les prix d’achat souvent élevés ne peuvent être financés ni par des établissements financiers, ni par la trésorerie de l’entreprise elle-même. D’autre part, il convient de vérifier dès le début si le candidat à l’acquisition dispose de fonds propres suffisants. Dans tous les cas, il est judicieux de faire appel à un conseiller professionnel. Si vous n’avez pas encore trouvé ce que vous cherchez, nous vous recommandons de consulter le site dub.de/beraterboerse.
Les transactions concernant les petites entreprises peuvent, selon les conclusions de l’atelier, être menées de manière plus simple, mais elles sont plus exigeantes, car elles requièrent un engagement accru de la part des deux parties. Pour rendre le processus plus efficace, il est utile de disposer de listes de contrôle, de catalogues de critères, de modèles d’accords et d’exemples de bonnes pratiques qui servent de repères.


