


Pourquoi la fiabilité des données est déterminante pour la valorisation, le choix du moment et le pouvoir de négociation lors d'une vente
Lors de l’acquisition d’une entreprise ou d’une participation, les acheteurs potentiels évaluent le modèle économique sur la base des données financières et prévisionnelles sous-jacentes, et en déduisent le prix d’achat. Si des incertitudes apparaissent à ce stade, elles entraînent des décotes liées au risque.
Des structures de reporting fiables, cohérentes et traçables constituent donc le fondement d’une évaluation stable et convaincante, et étayent la réussite de l’entreprise grâce à un cadre quantifiable, composé de chiffres et de faits. En particulier en période de conjoncture économique difficile, la qualité des données devient ainsi un facteur stratégique de réussite.
Cet article explique pourquoi la qualité du reporting est déterminante pour le prix d’achat, le calendrier et la confiance dans les négociations.
L’amélioration de la qualité des données augmente le prix de marché
Les entrepreneurs de longue date connaissent leur modèle économique comme leur poche. Souvent, ils ne gèrent pas leur activité à l’aide d’indicateurs clés de performance et de tableaux Excel, mais « interprètent » le fonctionnement quotidien de l’entreprise en se basant sur divers facteurs. Si ces moteurs de valeur ne sont pas suffisamment mis en évidence et rendus mesurables au cours du processus de vente, l’acheteur potentiel risque de les évaluer de manière moins favorable. C’est pourquoi un simple coup d’œil au carnet de commandes ou au solde bancaire ne suffit généralement pas. Il faut plutôt une solution intégrée qui présente en détail l’ensemble des indicateurs clés de performance (KPI), par exemple l’EBITDA ajusté.
La pratique montre régulièrement que des entreprises affichant une performance opérationnelle solide doivent accepter des décotes significatives lors du processus de vente. La raison : un manque de transparence dans les chiffres et une vérifiabilité insuffisante. Un manque de granularité, des indicateurs clés de performance (KPI) incohérents ou des hypothèses de planification insuffisamment documentées compliquent la due diligence.
L’expérience du marché montre qu’une amélioration ciblée de la qualité du reporting peut augmenter le prix de vente réalisable – en fonction de la situation initiale – jusqu’à 15 %. La qualité des données dans le reporting devient ainsi un facteur direct de création de valeur – non seulement au cours du processus de vente, mais déjà au cours des années précédentes.
Due diligence : là où se décident les prix d’achat
La due diligence n’est pas une simple étape formelle de vérification, mais un processus standardisé visant à préparer une décision d’achat. Elle consiste à analyser de nombreuses données et informations, et à poser autant de questions. Une bonne préparation vous assure une position de négociation solide.
Au cours du processus de transaction, les acheteurs analysent notamment :
la stabilité et la pérennité des revenus
la transparence et la flexibilité des structures de coûts
l’évolutivité du modèle économique
la fiabilité des prévisions et des projections
Un reporting transparent permet de présenter ces facteurs de manière claire et cohérente, et, si nécessaire, jusqu’au niveau des détails ou des centres de coûts. La due diligence comprend également des questions sur des écritures comptables ou des scénarios spécifiques. Celui qui a déjà préparé les réponses maîtrise le processus.
Le temps, c’est de l’argent : comment des données transparentes accélèrent la sortie
La qualité du reporting influence de manière déterminante la durée du processus de vente. Un manque de granularité, des données financières incohérentes ou des indicateurs clés de performance (KPI) non harmonisés prolongent considérablement la due diligence. Chaque cycle d’audit supplémentaire mobilise les capacités de la direction, augmente les frais de conseil et nuit au timing du marché. Parallèlement, le risque d’influences perturbatrices externes s’accroît – qu’il s’agisse de changements conjoncturels ou d’effets opérationnels exceptionnels.
« Souvent, dans le cadre des négociations d’achat, des mécanismes sont définis qui nécessitent une répartition détaillée des comptes ou des éléments, par exemple les ajustements du fonds de roulement. Lorsqu’un système de reporting structuré est en place, qui s’appuie en outre sur des processus financiers fiables, cela permet d’éviter des discussions chronophages », explique Elena Salinitro, responsable de la gestion des partenaires et directrice chez loyos bi.
Des opportunités pour les PME
Toutes les PME n’ont pas développé et mis en place leurs structures de reporting au fil des années au sein de leur entreprise. Lors de la cession d’une entreprise, cela pose problème, car le besoin de l’acquéreur en chiffres transparents ne s’arrête pas à la transaction. C’est pourquoi il est particulièrement important pour les PME de mettre en place un système de reporting permettant de répondre à tout moment aux questions suivantes à l’aide des données :
Existe-t-il des indicateurs clés de performance (KPI) fiables ?
Les structures de coûts et de marges sont-elles présentées de manière transparente ?
Le résultat d’exploitation est-il clairement distingué des éléments exceptionnels ?
Toutes les hypothèses de planification sont-elles documentées de manière compréhensible ?
Un reporting transparent et cohérent offre aux vendeurs la possibilité d’étayer leur argumentaire de valeur en s’appuyant sur des faits et de mener des discussions à un niveau stratégique – plutôt que de se concentrer sur la validité de chiffres isolés. La qualité du reporting est donc déterminante non seulement pour le pilotage courant, mais aussi pour la réalisation de la plus-value lors de la vente.
Une bonne préparation est un atout
Une bonne préparation est essentielle. Elle permet d’éviter la pression du temps, les compromis et un risque accru d’erreurs. Les entreprises qui ont mis en place très tôt une structure de reporting transparente garantissent durablement une qualité élevée des données, ce qui a des effets positifs sur le processus de vente et le pilotage opérationnel.
Les solutions de reporting assistées par système peuvent apporter une contribution essentielle à cet égard. Des tableaux de bord transparents, plutôt que d’innombrables fichiers Excel, permettent :
des définitions cohérentes des indicateurs clés de performance (KPI)
une séparation claire entre les données brutes et les ajustements
une mise à jour en continu plutôt qu’un traitement ponctuel
des processus de due diligence structurés et plus rapides
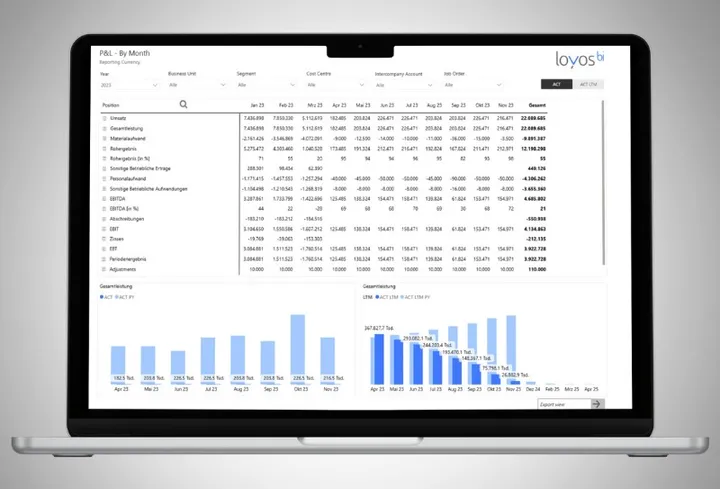
Tant du côté de l’acheteur que du vendeur, la Financial Management Suite de loyos bi allège la charge de travail des équipes de reporting internes pendant la phase de vente. Parallèlement, cela permet d’instaurer une maturité durable en matière de reporting, qui améliore non seulement la vente, mais aussi le pilotage opérationnel.
Conclusion : la qualité des données détermine le prix d’achat et le calendrier
La maximisation du prix d’achat est le résultat de décisions structurelles à long terme. Les entreprises qui investissent tôt dans des structures de reporting fiables créent de la transparence, de la confiance et de la rapidité.
Ce n’est pas le modèle économique à lui seul qui détermine le prix d’achat, mais la capacité à en présenter la valeur de manière fiable.


