

Une évaluation d’entreprise peut s’avérer nécessaire pour des raisons très diverses. Il peut s’agir, par exemple, d’un emprunt, d’une augmentation de capital ou encore d’une cession dans le cadre d’une succession d’entreprise. Ces situations s’accompagnent d’axes prioritaires très différents dans le cadre d’une évaluation d’entreprise.
C’est d’ailleurs là que les tensions commencent déjà à apparaître. Par nature, un vendeur, lorsqu’il s’agit d’une seule personne, comme le fondateur par exemple, a plutôt le regard tourné vers le passé et, de ce fait, une perception subjective de la valeur de son entreprise. Les heures supplémentaires, les week-ends de travail, voire les périodes difficiles et les risques pris lui montrent clairement que cette entreprise n’a pu être bâtie ainsi qu’au prix de nombreux efforts et sacrifices. Cela devrait désormais se refléter dans le prix de vente.
Un acheteur potentiel adopte toutefois un point de vue diamétralement opposé : le passé ne l’intéresse guère. Il souhaite au contraire façonner l’avenir avec l’entreprise et attend précisément de son investissement un rendement futur à cet effet.
« Une grande fortune n’est pas pour autant la garantie d’un bon rendement. »
Le point de vue sur les valeurs existantes ou sur les rendements potentiels est tout aussi divergent. Dans les cas extrêmes, il peut être justifié d’évaluer une entreprise exclusivement en fonction de son actif (valeur intrinsèque). Dans ce contexte, les immobilisations et les éventuels actifs financiers jouent un rôle prépondérant.
L’analyse de la rentabilité, quant à elle, s’affranchit totalement de la valeur patrimoniale d’une entreprise. Une grande fortune n’est pas en soi une garantie de bonne rentabilité. À l’inverse, un rendement important peut également être généré avec un patrimoine modeste. Les secteurs à forte intensité capitalistique, tels que la construction mécanique, présenteront donc ici des indicateurs différents de ceux, par exemple, des prestataires de services. C’est pourquoi, dans les cas extrêmes, l’analyse de la rentabilité peut constituer une approche d’évaluation à part entière.
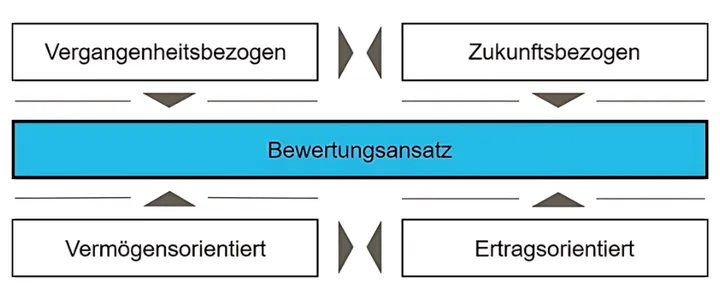
Fig. 1 : Tension entre les différentes approches d’évaluation
En règle générale, ce champ de tensions ne se manifeste pas dans ses positions extrêmes lors d’une évaluation d’entreprise. Il convient plutôt de prendre en compte plusieurs angles d’approche et, par conséquent, des facteurs qui tiennent compte des intérêts de toutes les parties. Il apparaît toutefois clairement que toute évaluation d’entreprise peut comporter des priorités et des points de vue qui ont une influence décisive sur le résultat. Les différentes méthodes d’évaluation reflètent chacune ces différences.
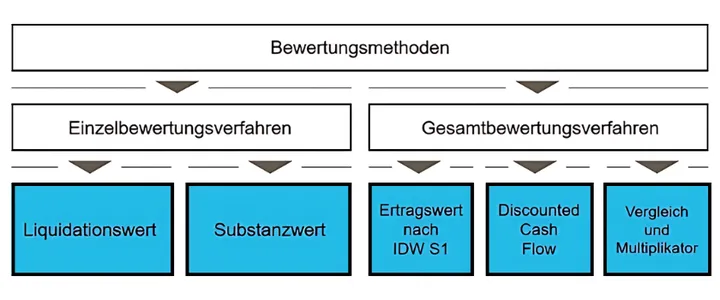
Fig. 2 : Méthodes d’évaluation
Méthodes d’évaluation individuelles fondées sur les actifs corporels
La valeur de liquidation et la valeur d’actif font partie du groupe des méthodes d’évaluation individuelles. La valeur de liquidation repose sur l’hypothèse d’une liquidation immédiate de l’entreprise. Les actifs de l’entreprise sont donc évalués individuellement à leur valeur de démantèlement ou de dissolution, puis additionnés, et les dettes sont déduites.
Contrairement à la valeur de liquidation, la méthode de la valeur intrinsèque consiste à évaluer les éléments d’actif à leur coût de remplacement. On part donc du principe qu’il s’agit de déterminer ce qu’il en coûterait pour recréer l’entreprise sous sa forme actuelle et poursuivre son activité.
Ces deux méthodes d’évaluation individuelle reposent donc plutôt sur les actifs et ne tiennent compte, par exemple, ni de la position sur le marché, ni des relations avec la clientèle, ni des opportunités futures.
Méthodes d’évaluation globales fondées sur les revenus
À l’inverse, les méthodes d’évaluation globales ne reposent pas sur les actifs, mais sur le montant des excédents de recettes passés ou futurs. La question centrale est de savoir en combien de temps le prix d’achat de l’entreprise peut être généré par les bénéfices.
La méthode de la valeur de rendement selon la norme IDW S1 est la méthode la plus couramment utilisée en Allemagne ; elle a été définie par l’Institut des commissaires aux comptes d’Allemagne (IDW) comme norme applicable aux commissaires aux comptes et aux conseillers fiscaux, et est reconnue par l’administration fiscale.
Les résultats d’exploitation des trois dernières années ainsi que les prévisions pour l’année en cours et les deux années à venir sont ajustés, aux fins de l’évaluation, afin d’exclure les charges et produits exceptionnels et ponctuels, tels que les amortissements exceptionnels et les indemnités d’assurance. Afin d’assurer la comparabilité de l’évaluation, certains postes importants, tels que les rémunérations des dirigeants, sont en outre normalisés sur une base comptable.
La rentabilité future de l’entreprise est enfin déterminée à partir des valeurs ajustées et des chiffres prévisionnels. Cette rentabilité sert de base à la détermination de la valeur de l’entreprise dans le cadre de la capitalisation qui suit, en tenant compte d’un taux d’intérêt correspondant à un placement alternatif sur le marché des capitaux ainsi que d’une prime de risque propre au secteur et à l’entreprise.
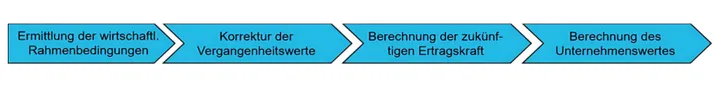
Fig. 3. Démarche à suivre lors de l’utilisation de la méthode de la valeur de rendement
La méthode des flux de trésorerie actualisés(méthode DCF) est, en principe, très similaire à la méthode de la valeur de rendement. Elle se fonde toutefois sur les flux de trésorerie futurs, ce qui en fait une méthode purement prospective, plutôt utilisée pour les grandes entreprises. Cette méthode est reconnue à l’échelle internationale et sert donc souvent de base d’évaluation lors de cessions d’entreprises à l’international.
Le grand avantage de la forte formalisation tant de la méthode de la valeur de rendement que de la méthode DCF constitue en même temps son principal inconvénient : ces deux méthodes ne tiennent compte de la situation actuelle du marché que par le biais des primes de risque. Or, c’est précisément lors de la vente ou de l’acquisition d’une entreprise que la valeur de marché de celle-ci joue un rôle prépondérant. C’est pourquoi on recourt souvent à la méthode des multiples, dans laquelle tant l’EBIT que le chiffre d’affaires peuvent servir d’indicateurs de la valeur de l’entreprise.
L’ajustement des chiffres réels et prévisionnels s’effectue de manière analogue à la méthode de la valeur de rendement ou à la méthode DCF. Une moyenne pondérée est ensuite calculée à partir des chiffres réels et prévisionnels ajustés. Pour le calcul final de la valeur de l’entreprise, on utilise enfin, en fonction du secteur d’activité et de la taille de l’entreprise, des multiplicateurs appropriés qui servent de facteur pour la moyenne pondérée. Ces multiplicateurs sont régulièrement dérivés de transactions réalisées concernant des entreprises comparables et sont publiés. Le calcul de la valeur d’une entreprise par la méthode des multiples s’apparente ainsi à une évaluation immobilière (valeur = x fois le chiffre d’affaires annuel).


