

Parallèlement, le nombre d'opérations sur les entreprises dans le secteur des PME augmente, tout comme le besoin d'évaluations qui tiennent dûment compte des spécificités de ces dernières. Dans le cadre d'une méta-analyse, nous avons examiné l'état actuel de la recherche et de la pratique en matière d'évaluation des PME et vous en présentons un bref aperçu dans cet éditorial.
Introduction
Les petites et moyennes entreprises (PME) constituent, dans toute économie, qu’il s’agisse de pays industrialisés ou en développement, le secteur économique le plus important et jouent ainsi un rôle majeur à l’échelle mondiale.1 Selon la définition de la Commission européenne,99,5 % de toutes les entreprises en Allemagne sont des « petites et moyennes entreprises (PME) » au sens classique du terme.2
Elles présentent généralement des caractéristiques très particulières en termes de taille, d’ancienneté, de secteur d’activité, de structure de propriété et de modèle économique. À cela s’ajoute le fait que l’évaluateur ne dispose généralement pas de données comparatives issues du marché. En raison de ces particularités, l’évaluation des PME est un processus complexe qui se distingue, à divers égards, de l’évaluation des grandes entreprises cotées en bourse.³
L’évaluation d’entreprise est, dans l’ensemble, un sujet très débattu. Dans la pratique, la théorie et la jurisprudence, différentes approches, directives et normes sont présentées afin de procéder à une évaluation appropriée en fonction du contexte.⁴ Celles-ci ne sont en principe pas liées à la taille d’une entreprise. Toutefois, leurs principes reposent principalement sur l’évaluation de grandes entreprises cotées en bourse.5 On recherche donc toujours une méthode satisfaisante et uniformepour l’évaluation des PME.6 Pour des raisons telles que, par exemple, la problématique de la succession, le nombre de transactions d’entreprises parmi les PME a augmenté ces dernières années.7 Cette tendance à la hausse devrait se poursuivreau cours des prochaines années.8 Dans le cadre d’une méta-analyse, nous avons examiné l’état des connaissances scientifiques et des pratiques en matière d’évaluation des PME et vous proposons, dans cet éditorial, un bref aperçu
Objectif de l’analyse
Dans l’éditorial qui suit, nous ne résumons dans un premier temps que les principaux résultats de l’évaluation réalisée entre janvier et mai 2022. Étant donné qu’il existe de nombreuses publications sur le thème de l’évaluation des PME, des articles sélectionnés ont été examinés à l’aide d’une méta-analyse et les résultats ont été présentés sous forme de synthèse concise. Pour ce faire, nous avons tout d’abord examiné les principes fondamentaux des PME ainsi que ceux de l’évaluation d’entreprise dans son ensemble. La méta-analyse a ensuite été réalisée. L’accent a été mis sur les méthodes d’évaluation pertinentes pour les PME et sur les particularités à prendre en compte. Il est prévu d’aborder plus en détail certaines de ces particularités dans le cadre d’autres articles spécialisés. Enfin, les influences de la numérisation sur l’évaluation d’entreprise ainsi que sur les méthodes présentées dans le cadre de cette étude ont également été abordées, car les transformations numériques auront, aujourd’hui comme à l’avenir, des répercussions sur l’évaluation des entreprises à travers divers aspects. La méta-analyse a été réalisée dans le cadre d’un mémoire de master en coopération avec l’université de Paderborn.
Principes fondamentaux de l’analyse
Au cours des étapes de recensement et de classification initiale de la littérature spécialisée, il est apparu que les différents articles présentaient des thématiques concrètes très variées et ne pouvaient être classés que de manière superficielle dans le domaine de l’évaluation des PME. Au total, une cinquantaine de sources et d’articles ont été pris en compte. Certains auteurs décrivent les particularités des PME de manière générale ou dans le contexte des méthodes d’évaluation actuellement pertinentes. D’autres se concentrent sur des méthodes d’évaluation sélectionnées, sur les paramètres d’évaluation et sur leur application aux PME. D’autres encore se penchent uniquement sur des éléments spécifiques, tels que la pertinence des majorations ou des minorations liées aux particularités des PME.9 Il convientpar ailleurs de noter que la littérature existante, notamment dans l’espace germanophone, est extrêmement axée sur la pratique et que les analyses théoriques approfondies ne sont que sporadiques.10 Une comparaison directe de tous les articles dans le cadre d’une méta-analyse s’avère donc plutôt difficile, car celle-ci nécessite des études de haute qualité, quantitatives et surtout uniformes.11 Compte tenu de cette problématique, la méta-analyse a été menée de manière à comparer au mieux les différents contenus des articles spécialisés, puis à les restituer de manière synthétique et classés par thème.
La recherche de littérature spécialisée sur le thème de l’évaluation des PME a principalement donné des résultats provenant des pays germanophones et anglophones, mais aussi, de manière sporadique, des articles provenant d’Asie ou d’Amérique du Sud. Une première analyse de la littérature spécialisée recensée a clairement montré que les méthodes d’évaluation diffèrent d’un pays à l’autre. La pratique américaine en matière d’évaluation recourt par exemple, pour l’évaluation des PME, à des décotes sélectionnées de manière plus ou moins précise.12 Dans la théorie germanophone, cette approche est en revanche controversée.13 En raison des différences internationales marquées et de l’objectif d’offrir une vue d’ensemble claire de l’évaluation des PME, l’analyse s’est presque exclusivement appuyée sur des articles spécialisés en langue allemande. De même, les fondements juridiques déjà présentés se sont concentrés uniquement sur l’Allemagne, de sorte que la théorie de l’évaluation des PME s’y conforme désormais. Des comparaisons avec les pratiques en vigueur dans d’autres pays n’ont été mentionnées à certains endroits qu’à titre d’illustration.
L’analyse des articles spécialisés sélectionnés a permis d’obtenir de nombreuses informations concernant l’application des méthodes d’évaluation aux PME ainsi que les caractéristiques à prendre en compte. Les auteurs excluent toute évaluation des PME exactement telle qu’elle est appliquée aux grandes entreprises, car il convient de tenir compte des particularités propres aux PME.14
Principaux enseignements tirés de l’analyse
La définition même des PME n’est pas clairement établie, de sorte qu’il n’existe pas de terminologie uniforme, tant au niveau international qu’au niveau national. Dans l’espace germanophone, on s’appuie souvent sur la définition de la Commission européenne datant de 2003. Selon celle-ci, une entreprise est considérée comme une PME si elle compte au maximum 249 salariés et réalise un chiffre d’affaires annuel ne dépassant pas 50 millions d’euros ou si son total du bilan ne dépasse pas 43 millions d’euros.15
Le législateur allemand n’a pas non plus établi de règles fondamentales en matière d’évaluation d’entreprise. Ce n’est que dans le cadre des évaluations relevant des droits de succession, de l’impôt sur le revenu et des droits de donation, ou en matière de droit à la réserve héréditaire, que celle-ci est en principe fixée par la loi. Il convient ainsi de mentionner à titre d’exemple la méthode simplifiée de la valeur de rendement et, en particulier, la méthode modifiée de la valeur de rendement. Cette dernière s’appuie sur un guide spécifique, proche d’une norme, à savoir la prise de position 11-2017 du BVS.¹⁶ Pour toutes les autres situations (juridiques), le pouvoir de décision revient donc aux experts en évaluation ainsi qu’aux tribunaux, le cas échéant. Ces derniers s’appuient généralement sur des normes et directives professionnelles telles que l’IDW S 1 ou la méthode de la valeur de rendement modifiée.
La littérature s’accorde sur le fait que, dans le cas des PME, certaines particularités doivent être prises en compte par rapport aux grandes entreprises. La méta-analyse réalisée a permis de montrer qu’une grande partie des auteurs de la littérature spécialisée sélectionnée identifie des caractéristiques particulières telles qu’une forte dépendance vis-à-vis des personnes, un manque de fongibilité et d’entreprises comparables, ainsi que des données insuffisantes et des risques accrus au sein des PME. Cependant, la manière de traiter ces aspects sur le plan méthodologique n’est souvent pas précisée de manière suffisamment détaillée et uniforme. On observe plutôt des divergences d’opinions et d’approches entre les différents corps professionnels d’évaluateurs.
Les avis sont toutefois à nouveau partagés quant à la prise en compte de ces particularités dans le processus d’évaluation. Pour l’évaluation d’une entreprise, il est possible de choisir parmi de nombreuses méthodes. Bien que ces méthodes aient été initialement conçues pour les entreprises cotées en bourse, elles peuvent en principe également s’appliquer à l’évaluation des PME. Cela vaut en particulier pour la norme IDW S1 dans sa version de 2008.
Dans la littérature spécialisée étudiée, les auteurs prennent position de différentes manières sur ces méthodes. Le tableau suivant donne un aperçu des méthodes d’évaluation mentionnées dans la plupart des articles et illustre la fréquence à laquelle celles-ci sont jugées adaptées ou inadaptées à une application aux PME. Certains auteurs se contentent d’expliquer le déroulement de certaines méthodes (position neutre), d’autres formulent des critiques directes (réaction négative) ou en soulignent les atouts (réaction positive). Il convient de noter que la classification des articles qualitatifs a été effectuée au mieux sur la base de critères subjectifs.
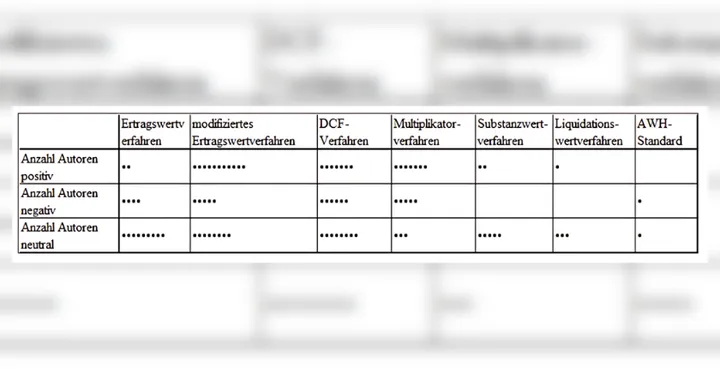
Tableau 1 : Nombre d’articles spécialisés classés en fonction de la position de l’auteur vis-à-vis de certaines méthodes d’évaluation des PME (Source : Steinrücken (2022))
Le tableau 1 met en évidence la popularité, auprès des auteurs, des méthodes axées sur la valeur en capital, en particulier la méthode de la valeur de rendement modifiée, pour l’évaluation des PME. D’autres méthodes sont également mentionnées, tant de manière positive que négative ou neutre. Il n’existe pas de consensus clair concernant une méthode particulière.
La majorité des auteurs se prononce en faveur de la méthode de la valeur de rendement modifiée, axée sur la valeur actualisée nette, pour l’évaluation des PME ; celle-ci se distingue principalement de la méthode classique de la valeur de rendement selon la norme IDW S1 par une période de résultat raccourcie. En théorie, ainsi que dans la note pratique n° 1/2014 de l’IDW, il est recommandé, pour l’évaluation des PME, de supposer une influence de l’ancien propriétaire et, par conséquent, d’adopter une période de rentabilité raccourcie, au cours de laquelle s’effectue l’actualisation des bénéfices prévisionnels. L’ajustement de cette période, qui exprime la durée de reproduction de l’objet d’évaluation par un entrepreneur présentant des qualifications similaires et des compétences entrepreneuriales comparables, conduit notamment à la notion de « méthode de la valeur de rendement modifiée ». L’IDW ne formule toutefois aucune recommandation concrète quant à sa détermination, de sorte que les appréciations subjectives de l’évaluateur concerné peuvent conduire à des résultats divergents.17 Seul le BVS, dans sa prise de position publiée sur l’évaluation des PME, indique des périodes de résultats futurs pouvant aller jusqu’à 10 ans pour les PME à caractère familial.
Il convient de noter qu’il existe encore un besoin d’éclaircissements concernant cette méthode, car il n’y a pas encore de conception totalement uniforme parmi les instances chargées des évaluations d’entreprises. À cet égard, la prise de position du BVS n° 11-2017, ou sa version révisée n° 10-2022, constitue à ce jour la référence la plus importante.
Les critiques à l’égard des méthodes axées sur la valeur actualisée nette, y compris la méthode DCF, portent notamment sur le modèle d’évaluation des actifs financiers (CAPM) utilisé pour déterminer le taux de capitalisation, car celui-ci ne peut être appliqué que de manière limitée au calcul du coût du capital des PME en raison de ses prémisses théoriques. D’autres approches, telles que la méthode du bêta total, ont toutefois été rejetées encore plus catégoriquement par les auteurs, de sorte que le CAPM reste la meilleure solution. On fait valoir que, malgré ses faiblesses, le CAPM constitue à ce jour la méthode la plus convaincante pour déduire des coûts du capital équivalents au risque et qu’il s’avère pertinent comme point de départ pour l’évaluation des PME. Il convient toutefois d’examiner quelles hypothèses du modèle ne sont pas satisfaites et quelles spécificités des PME devraient faire l’objet d’une analyse plus approfondie.18
En revanche, pour l’évaluation des cabinets libéraux, outre la méthode de la valeur de rendement modifiée, l’accent est mis sur les méthodes axées sur les prix du marché, car ces cabinets présentent généralement une très forte dépendance vis-à-vis de certaines personnes clés et, dans ces secteurs, il existe des fourchettes de multiplicateurs correspondantes. Les méthodes d’évaluation individuelles, telles que celles fondées sur la valeur intrinsèque et la valeur de liquidation, sont moins abordées par les auteurs. Elles ne sont utilisées que dans des cas particuliers, par exemple à l’occasion de la dissolution d’une entreprise. Les méthodes axées sur la valeur intrinsèque ne revêtent pas d’importance en soi.
Pour l’évaluation des PME à l’aide de méthodes fondées sur la valeur du capital, certaines particularités doivent être prises en compte, conformément aux résultats de la méta-analyse. Ainsi, lors de la prévision des excédents futurs, il convient généralement de prendre en compte une rémunération calculée de l’entrepreneur, qui reflète une rémunération conforme au marché des activités entrepreneuriales. Le montant de la rémunération calculée de l’entrepreneur doit être fixé à hauteur de la rémunération d’un dirigeant externe et déterminé indépendamment de la forme juridique de l’entreprise.19
Il convient également de prendre en compte les aspects fiscaux, une attention particulière devant être accordée, lors de l’évaluation d’une PME, à la détermination d’un taux d’imposition approprié au niveau du propriétaire.
Un élément important des méthodes d’évaluation axées sur la valeur du capital est le taux de capitalisation, qui se compose d’un taux d’intérêt sans risque et d’une prime de risque. Le taux de base est déterminé à partir des rendements à long terme des obligations d’État, ainsi qu’en fonction d’une durée équivalente à celle des flux de trésorerie, et doit en principe être calculé de la même manière pour les PME que pour les grandes entreprises. Il en va autrement pour la prime de risque, et plus précisément pour le facteur bêta qu’elle contient. La littérature spécialisée examinée critique le fait qu’il n’existe pas de données relatives aux marchés des capitaux pour les PME et qu’il n’y a généralement pas d’entreprises cotées en bourse permettant de déduire un facteur bêta. Comme déjà mentionné, il n’existe toutefois pas de meilleure solution à l’heure actuelle, de sorte que certains auteurs recommandent l’utilisation de ce que l’on appelle les bêtas sectoriels. Un désaccord règne quant à la prise en compte de majorations de risque supplémentaires afin de refléter les spécificités des PME dans l’évaluation. L’IDW considère que l’application de décotes forfaitaires dans le cadre d’une évaluation objectivée n’est pas appropriée. D’autres auteurs estiment qu’il convient d’agir en cas de manque de fongibilité, de forte dépendance vis-à-vis de certaines personnes ou de probabilité accrue d’insolvabilité. Cela peut se traduire par des décotes lors de la prévision des excédents futurs (« réduction ») ou par une majoration du taux de capitalisation. Même dans les méthodes axées sur les prix du marché, les particularités peuvent être prises en compte par le biais de décotes appliquées au multiplicateur. Les auteurs rejettent l’idée d’une prime de taille forfaitaire, car chaque entreprise et sa situation de risque doivent être considérées séparément. Ils soulignent la nécessité d’une analyse détaillée et distincte de la situation de risque de chaque objet d’évaluation afin de réaliser une évaluation appropriée.
Enfin, il convient de souligner qu’avant toute évaluation d’une PME, il faut délimiter à la fois l’objet de l’évaluation ainsi que le motif et l’objectif de celle-ci. Il convient ensuite de choisir une méthode d’évaluation adaptée à ce motif. Les spécificités des PME doivent dans tous les cas être prises en compte. Toutefois, avant d’appliquer des primes de risque supplémentaires, il convient de réexaminer l’objectif de l’évaluation afin de vérifier en particulier la légitimité de ces ajustements au cas par cas.
La numérisation pose de nouveaux défis à l’évaluation d’entreprise. Des modèles économiques et des secteurs entiers peuvent être constamment affectés par les mutations numériques, et par conséquent, les objets d’évaluation également. Leur structure patrimoniale, en particulier, est susceptible d’évoluer en raison d’une augmentation des actifs incorporels, qui sont soumis à certaines incertitudes d’évaluation. Compte tenu de ces éléments, les données historiques ne constituent pas une base fiable, ce qui complique la prévision des excédents futurs. La simulation de différents scénarios futurs prend de l’importance.
Dans les méthodes d’évaluation axées sur la valeur actualisée nette, ce problème affecte également le calcul de la prime de risque de marché et du facteur bêta. Pour les entreprises évaluées à leur valeur de marché, la recherche de sociétés comparables peut se compliquer en raison de l’évolution des modèles économiques. D’autre part, l’utilisation de nouveaux systèmes d’évaluation automatisés peut, dans certaines circonstances, offrir de nouvelles possibilités pour identifier des sociétés comparables. De nouveaux outils destinés au processus d’évaluation lui-même peuvent également, dans certaines circonstances, faciliter ce dernier.
Conclusion
Dans l’ensemble, tant en théorie qu’en pratique, le tableau reste hétérogène en ce qui concerne l’évaluation des petites et moyennes entreprises.
En Allemagne, l’évaluation des PME fait l’objet d’une attention accrue dans la pratique que dans la théorie ou la littérature spécialisée. Il existe de nombreux points de vue, recommandations et articles spécialisés sur le sujet. Cependant, il manque une définition et une orientation fondamentales, de sorte que l’évaluateur peut être déstabilisé par la diversité des points de vue. Cela se reflète également en partie dans des arrêts jurisprudentiels bien connus relatifs à l’application des méthodes d’évaluation des PME. Il existe ici un besoin de clarification supplémentaire concernant la délimitation précise et la classification claire des méthodes ainsi que de leurs particularités. Ainsi, la notion de « méthode de la valeur de rendement modifiée » est notamment encore parfois décrite et utilisée de manière divergente, bien qu’il existe en la matière une procédure relativement standardisée avec la prise de position actuelle 10-2022 de la BVS.
Compte tenu notamment de la numérisation et des changements rapides qui en découlent, mais surtout en raison de l’importance des PME dans le paysage entrepreneurial, il serait souhaitable que le monde universitaire se penche encore plus en profondeur sur l’évaluation des PME et formule des directives et des délimitations claires pour les évaluations futures. À cet égard, il ne s’agit pas de réinventer la roue, mais de s’appuyer, de manière interprofessionnelle, sur des normes déjà établies sur le marché. Il convient notamment de mentionner ici les modifications apportées à la méthode de la valeur de rendement selon la norme IDW S1 dans sa version 2008 ou de la note pratique IDW 1/2014, qui sont décrites en détail, à titre d’exemple, dans le cadre de la méthode de la valeur de rendement modifiée de la prise de position BVS 10-2022 pour les PME.20
Notes de bas de page
1 Cf. Bayraktar/Algan (2019), p. 56 ; Arnold (2019)
2 Cf. la recommandation de l’UE 2003/361.
3 Cf. Ihlau et al. (2019), p. 1.
4 Cf. Zwirner (2013), p. 1797.
5 Cf. Schütte-Biastoch (2011), p. 2
6 Cf. Nestler (2012), p. 1271.
7 Voir Zieger/Schütte-Biastoch (2008), p. 590
8 Voir Fels et al. (2021), p. 9.
9 Cf. Hackspiel (2010) ou Nestler (2012) pour des informations générales sur l’évaluation des PME ; Hüttche/Schmid (2019) et Wagner/Ziegler (2021) pour les décotes appliquées lors de l’évaluation des PME.
10 Cela apparaît notamment clairement dans les revues spécialisées axées sur la pratique, dans lesquelles on trouve la plupart des articles pertinents (par exemple *Der Betrieb*, *Betriebs-Berater*, *Der Sachverständige*).
11 Cf. Eisend (2020), p. 6 et suivantes
12 Cf. Jonas (2011), p. 305 ; avec référence à Pratt (2009).
13 Cf. Wagner/Ziegler (2021), p. 393 ; cf. également Jentsch (2019), p. 230.
14 Cf. Gleißner/Ihlau (2012), p. 312 ; cf. également, à titre d’exemple, Hackspiel (2010), p. 131 ; Zieger/Schütte-Biastoch (2008), p. 590 ; Wagner/Ziegler (2021), p. 393.
15 Cf. la recommandation 2003/36 de l’UE.
16 Cf. Association fédérale des experts nommés et assermentés par les pouvoirs publics (BVS) : prise de position 11-2017 « Évaluation des petites et moyennes entreprises (PME) ».
17 Cf. Butz/Aufenanger (2018), p. 304 ; voir également IDW S1 (2014), point 23.
18 Cf. Zieger/Schütte-Biastoch (2008), p. 595 ; pour plus de détails, voir Drukarczyk/Schüler (2016), p. 245.
19 Cf. Schlimpert : « La rémunération de l’entrepreneur en tant que facteur de valeur dans l’évaluation des PME », DS 1-2/2019.
20 Cf. Association fédérale des experts désignés et assermentés par les pouvoirs publics (BVS) : Prise de position 10-2022 « Évaluation des petites et moyennes entreprises (PME) ».


