

Ce qui s'applique aux sociétés cotées en bourse doit également s'appliquer aux PME
Les évaluations normalisées de la gouvernance ne sont généralement disponibles à grande échelle que pour les sociétés cotées en bourse. Or, les enseignements tirés des marchés des valeurs mobilières peuvent également s’appliquer aux entreprises non cotées.
Les évaluations de gouvernance, qui font partie des profils ESG ou de développement durable des entreprises cotées, présentent une forte corrélation inverse avec les indicateurs de risque. Cela signifie que lorsque les entreprises obtiennent une note exemplaire en matière de durabilité, cela s’accompagne d’un profil de risque faible, ce qui se traduit manifestement par des conditions de refinancement plus attractives de la part de leurs bailleurs de fonds. Ce rapport devrait pouvoir s’appliquer au comportement des banques en matière d’octroi de crédits dans le secteur des PME.
Les investisseurs sur les marchés des capitaux récompensent les profils de gouvernance exemplaires
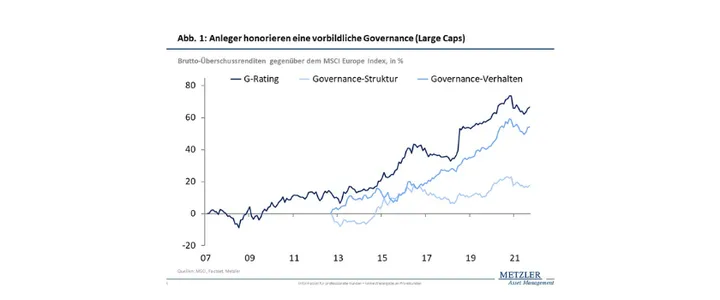
L’exemple des actions européennes montre qu’une différenciation en fonction des facteurs de gouvernance a renforcé durablement les rapports rendement-risque des portefeuilles (fig. 1). Les investisseurs se sont toutefois montrés plus critiques à l’égard du comportement en matière de gouvernance qu’à l’égard de la structure de gouvernance.1 En effet, le fait d’éviter les titres qui se distinguaient négativement par des comportements répréhensibles a permis, rétrospectivement, de générer une plus-value plus importante pour le portefeuille que si l’on avait opéré une différenciation en fonction de la structure de gouvernance.
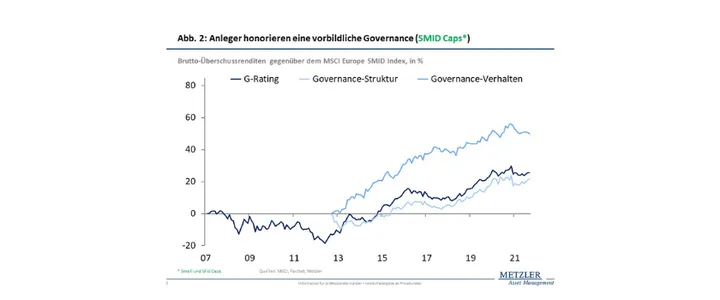
Plus la capitalisation boursière d’une entreprise était faible, plus cet effet se manifestait fortement (fig. 2). Cela s’explique par une raison précise : une structure de gouvernance visant à minimiser les risques évolue au fil des phases de développement d’une entreprise et ne suit pas nécessairement un schéma d’évaluation linéaire. En effet, plus une entreprise devient grande et complexe, plus une structure de gouvernance solide est importante pour maîtriser les risques liés aux chaînes de valeur et aux réglementations. L’évaluation du comportement en matière de gouvernance est en revanche sans équivoque : les comportements répréhensibles sont toujours interprétés de manière négative.
Les entreprises qui font parler d’elles en raison de controverses paient le prix fort lors de leur refinancement
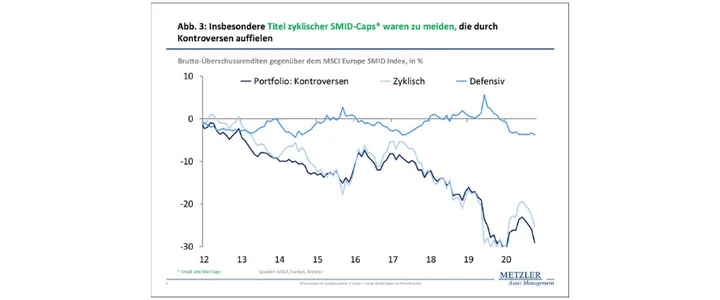
Une analyse menée au sein du segment européen des actions à petite et moyenne capitalisation montre qu’il était judicieux de se détourner des entreprises qui s’étaient à plusieurs reprises illustrées négativement par des pratiques controversées (fig. 3). Il était également judicieux de s’en tenir à cette stratégie lorsque la controverse avait déjà été rendue publique. La valeur de l’entreprise par action ainsi réduite augmente implicitement le coût du capital lorsqu’un refinancement sous forme d’augmentations de capital doit être réalisé via le marché boursier. 3
Les vendeurs à découvert activistes ciblent généralement les titres dont la gouvernance est défaillante
On constate notamment, pour les entreprises à petite et moyenne capitalisation boursière, que les infractions à la législation et les écarts par rapport aux principes de gouvernance reconnus pèsent non seulement sur la valeur de l’entreprise, mais augmentent également le risque d’être la cible de campagnes activistes de vente à découvert. 4
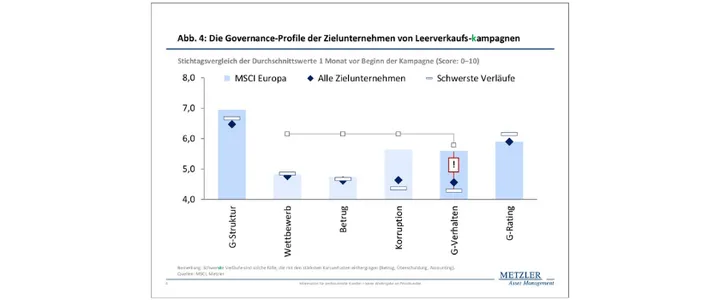
Une analyse de la centaine de campagnes de vente à découvert activistes qui ont ciblé des sociétés européennes cotées en bourse depuis 2010 révèle deux éléments : premièrement, pour 90 % des cibles, la capitalisation boursière était inférieure à 20 milliards d’euros au moment du lancement d’une telle campagne. Deuxièmement, 60 % de ces campagnes étaient exclusivement liées à des controverses ESG, la grande majorité des cas relevant de la catégorie « gouvernance ». La quasi-totalité des entreprises cibles avaient auparavant reçu des notes nettement inférieures en matière de gouvernance (fig. 4).
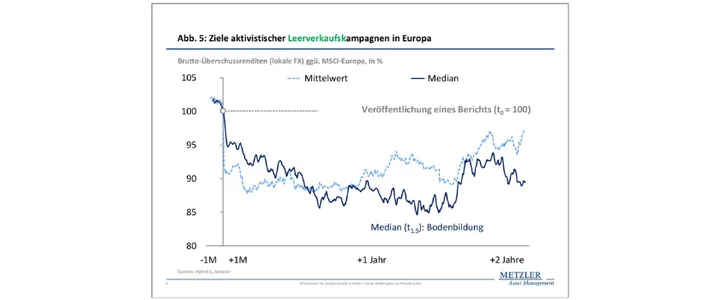
Après correction des valeurs aberrantes, les rendements excédentaires bruts des actions des entreprises cibles par rapport au marché boursier européen ont chuté de 15 % (médiane), jusqu’à ce qu’un plancher se forme 18 mois après la publication des accusations (fig. 5). La capitalisation boursière des entreprises cibles avait alors diminué de moitié. D’un point de vue global, la capitalisation boursière a reculé, à son plus fort, de près de 135 milliards d’euros.
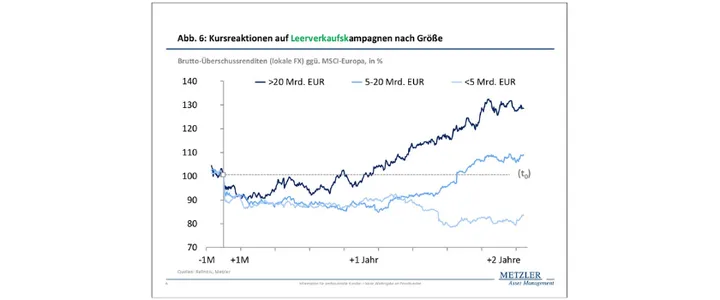
Cependant, contrairement aux grandes capitalisations (capitalisation boursière > 20 milliards d’euros) et aux moyennes capitalisations (5 à 20 milliards d’euros), les cours des petites capitalisations (< 5 milliards d’euros), qui représentaient 60 % de l’ensemble des entreprises cibles, ne se sont plus redressés dans les deux ans suivant une campagne de vente à découvert (fig. 6).
Conclusion : le respect des codes de gouvernance et un modèle économique plus défensif peuvent réduire le risque d’être la cible d’une campagne de vente à découvert
La quasi-totalité des sociétés cibles de campagnes de vente à découvert menées par des activistes en Europe présentaient une faible notation en matière de gouvernance. Il s’agissait majoritairement de titres de croissance issus de secteurs cycliques, présentant des cours boursiers d’une volatilité supérieure à la moyenne et des multiples de valorisation (PER) élevés par rapport à l’ensemble du marché. De plus, la plupart de ces titres faisaient l’objet d’une recommandation d’achat de la part du consensus des analystes financiers.
Si l’on transpose cela au secteur des PME, deux recommandations peuvent en être tirées :
Le respect des codes de gouvernance ainsi que des compétences de pointe en matière de gestion des risques liés à la concurrence, aux principes éthiques et à la corruption sont essentiels pour bénéficier de conditions de refinancement attractives.
Une orientation plus défensive du modèle économique peut réduire le risque de devenir la cible de campagnes activistes de vente à découvert. Concrètement, cela signifie investir dans des projets qui favorisent une croissance organique à long terme du chiffre d’affaires et posent ainsi les bases d’un profil de bénéfices stable. Parallèlement, le ratio d’endettement ne doit pas dépasser le niveau optimal permettant de minimiser le coût du capital.
Notes de bas de page
1 La structure de gouvernance décrit la nature de quatre aspects : ceux du conseil de surveillance, de la structure de l’actionnariat, de la structure de rémunération et de la comptabilité. Le comportement en matière de gouvernance quantifie les pratiques commerciales en termes de vulnérabilité à la corruption et aux comportements anticoncurrentiels, de fiscalité ainsi que, dans le cas des valeurs financières, d’aspects liés à la stabilité des marchés financiers.
2 Méthodologie de calcul des portefeuilles long-short : l’univers d’investissement est divisé en cinq groupes de taille égale (quintiles) sur la base des scores de gouvernance. On investit dans le quintile présentant les scores de gouvernance les plus élevés (Q1), tandis que le quintile présentant les scores de gouvernance les plus bas fait l’objet d’une vente à découvert (Q5 : on obtient ainsi le rendement inversé de ce portefeuille). Les calculs sont repondérés chaque mois (rendements bruts en euros).
3 En effet, l’inverse du multiple de valorisation – par exemple le ratio cours/bénéfice, ou PER (1/PER) – peut être exprimé sous forme de rendement en pourcentage. Il en résulte qu’un PER de 20x (1/20 = 5 %) est plus avantageux en matière de refinancement qu’un PER de 10x (1/10 = 10 %).
4 Dans le cadre de campagnes activistes de vente à découvert, on spécule sur la baisse des cours en vendant des actions à découvert avant la publication de rapports affirmant qu’une entreprise cible est surévaluée. Si les titres prêtés peuvent être rachetés à un cours inférieur, un bénéfice correspondant à la différence entre le prix d’achat et le prix de vente, déduction faite des frais de prêt, est comptabilisé.


