


Il convient d'adopter une approche critique vis-à-vis des notations ESG
Lorsque l’on compare les notations ESG des valeurs de second rang et des valeurs de référence sur le marché boursier européen, on constate que les valeurs de second rang sont évaluées avec une décote au fil du temps (fig. 1).
Fig. 1 : Comparaison – Valeurs de second rang vs valeurs de premier rang en Europe* Rendement excédentaire brut : les valeurs de second rang surpassent les valeurs de premier rang (indexé)
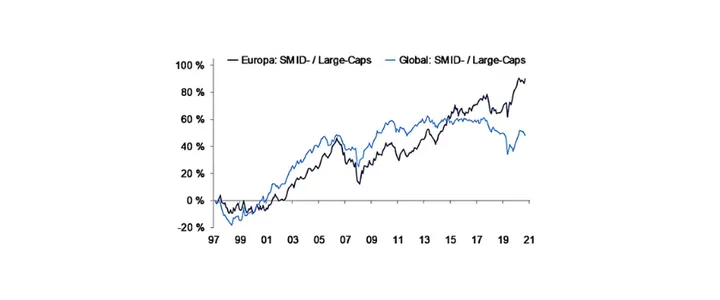
Si l’on se base sur des notations ESG qui visent une comparaison intersectorielle au moyen de moyennes pondérées, cette décote s’élevait en moyenne à 5 %. Lorsque l’on se base sur des notations ESG spécifiques à chaque secteur, la décote passait à 15 %.
Comme la majorité des investisseurs se base sur des comparaisons sectorielles, les valeurs secondaires en subissent un désavantage structurel considérable par rapport aux valeurs de référence. Plus les investisseurs de produits « all-cap » opèrent une distinction schématique en fonction des notations ESG, plus leur préférence pour les valeurs de référence par rapport aux valeurs secondaires est marquée – une erreur d’appréciation, selon nous.
En effet, les petites entreprises ne disposent souvent pas, contrairement aux valeurs de premier ordre, des mêmes ressources pour présenter un rapport de développement durable aussi complet et détaillé. Cela ne signifie pas pour autant que les valeurs secondaires soient moins durables que les valeurs de premier ordre. Au contraire : les investisseurs sont invités à y regarder de plus près.
L’orientation en fonction des notations ESG n’est utile que dans une certaine mesure
Si l’on opère une différenciation au sein du segment européen des valeurs secondaires en fonction des notations ESG spécifiques à chaque secteur, on constate rétrospectivement que cela en valait la peine (fig. 2). Toutefois, cette différenciation n’a guère eu d’incidence.
Fig. 2 : La préférence pour les notations ESG n’a guère porté ses fruits – Rendement excédentaire brut par rapport à l’indice MSCI Europe SMID, indexé
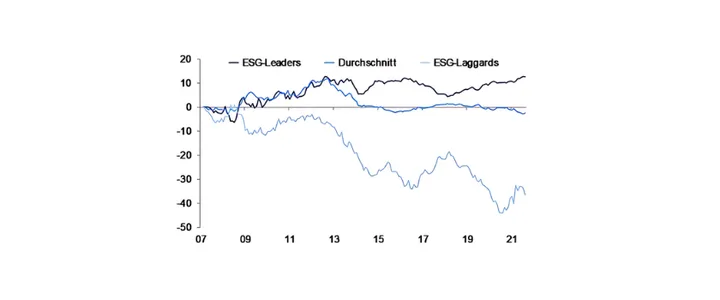
Remarque : leaders ESG (notations AAA, AA), retardataires ESG (notations B, CCC), moyenne (notations A, BBB, BB). Sources : MSCI, Refinitiv, Metzler
Un portefeuille composé de titres présentant une notation ESG exemplaire n’a surpassé l’indice de marché que d’un point de pourcentage par an depuis 2007 – un résultat maigre. Et bien qu’un portefeuille composé de titres à la traîne ait fortement cédé du terrain par rapport à l’indice de marché sur la même période, cela n’a joué qu’un rôle mineur dans le contexte global. En effet, ces titres ne représentaient qu’une faible part de la capitalisation boursière – à la périphérie actuelle de l’univers de l’indice, cette part s’élevait à 3 %.
Un ajustement plus fin, basé sur le score ESG spécifique à chaque secteur, a généré une plus-value légèrement supérieure – mais, là encore, uniquement pour les entreprises à éviter depuis 2011 (fig. 3). Une préférence pour les titres présentant soit un score ESG élevé, soit une évolution positive de ce score ESG (également appelée « momentum ESG ») n’a pas généré de surrendement notable par rapport à l’indice de référence au cours des dix dernières années. Qu’est-ce qui contribue donc réellement à renforcer les profils risque/rendement des portefeuilles de valeurs secondaires ?
Fig. 3 : Quel effet aurait eu une préférence pour les scores ESG ou pour des variations importantes de ces scores ESG ? Rendement excédentaire brut par rapport à l’indice MSCI Europe SMID, indexé

Calcul : sur la base des scores, les titres de l’indice MSCI Europe SMID Cap sont répartis en deux groupes. Ceux-ci regroupent respectivement 50 % des titres présentant les scores les plus élevés (H1) et les plus faibles (H2). Les portefeuilles sont rééquilibrés chaque mois. Les rendements bruts en euros sont calculés sur la base des pondérations en fonction de la capitalisation boursière. Sources : MSCI, Refinitiv, Metzler
Éviter les titres qui se distinguent négativement en raison de controverses
D’après notre expérience, les entreprises de taille intermédiaire gérées par leurs propriétaires accordent davantage d’importance à leur réputation que les entreprises de grande capitalisation. De plus, les chaînes de valeur moins complexes des petites entreprises sont également moins exposées aux controverses. Par ailleurs, les ONG et les journalistes critiques accordent moins d’attention aux petites entreprises.
On constate par ailleurs que, même après la révélation de controverses, il valait mieux se détourner de ces titres. Et plus la controverse était grave, plus son impact négatif sur un portefeuille était important. Le profil risque/rendement des portefeuilles composés de valeurs de second rang a pu être renforcé en évitant les titres qui se sont distingués par des controverses (fig. 4). Mais quels sont les titres ainsi exclus des portefeuilles ?
Fig. 4 : La contribution négative du portefeuille due aux controverses provient en grande partie des secteurs cycliques. Rendement excédentaire brut par rapport à l’indice MSCI Europe SMID, indexé

Remarque : les titres faisant l’objet de controverses très graves sont signalés par un drapeau rouge (ce qui concerne en moyenne, depuis 2012, environ 1 % de la capitalisation boursière de l’indice MSCI Europe SMID Cap), les controverses graves par un drapeau orange (5 %) et les controverses légères par un drapeau jaune (15 %). Depuis 2018, aucun drapeau rouge n’a été signalé au sein de l’indice. Sources : MSCI, Refinitiv, Metzler
Une analyse des profils de primes de risque correspondants montre (fig. 5) que les titres présentant une croissance particulièrement faible, qui affichent un niveau de qualité inférieur à celui du segment des petites capitalisations – que ce soit sous la forme d’un bilan fragile, d’une faible rentabilité ou de profils de bénéfices très fluctuants – sont boudés. De même, les investisseurs axés sur la durabilité ne considèrent pas la combinaison d’un rendement de dividende supérieur à la moyenne et de faibles multiples de valorisation comme « attractive », mais plutôt comme un risque à éviter.
Fig. 5 : Les titres touchés par des controverses présentaient un profil de prime de risque bien particulier par rapport au marché. Scores Z standardisés [+/-1] par rapport à l’indice MSCI Europe SMID Ind
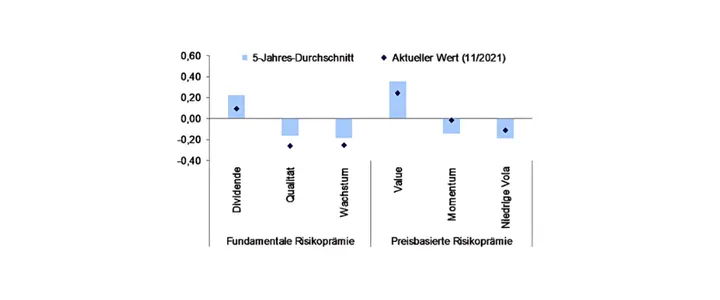
Remarque : les primes de risque ont été calculées conformément aux normes MSCI. Les scores Z indiquent le nombre d’écarts-types d’une valeur par rapport à la moyenne. L’exposition est calculée sur la base des pondérations en capitalisation boursière. Les valeurs supérieures à 0,20 ou inférieures à -0,20 sont considérées comme significatives. Sources : MSCI, Refinitiv, Metzler
Investir dans des titres présentant une exposition à l’impact positif
Il est donc possible de réduire les risques d’un portefeuille d’actions de petites capitalisations en évitant les titres d’entreprises présentant de faibles notations ESG et faisant l’objet de controverses. Le potentiel de rendement peut quant à lui être renforcé en investissant dans des titres qui apportent une valeur ajoutée à l’environnement et à la société (fig. 6).
Fig. 6 : L’exposition à l’impact est rentable dans le segment des valeurs secondaires – Rendement excédentaire brut par rapport à l’indice MSCI Europe Large, indexé
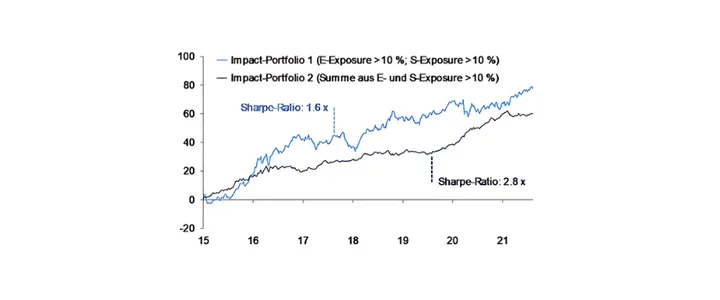
Remarque : l’exposition à l’impact fait référence aux chiffres d’affaires pouvant être attribués aux objectifs de développement durable des Nations unies – impact environnemental ou exposition E (ODD : 7, 12–15) ; impact social ou « S-Exposure » (ODD : 1 à 6, 8 à 11). Le portefeuille 2 se compose de 293
Si l’on tient compte de la volatilité des rendements excédentaires, il convenait de privilégier un portefeuille composé de titres présentant une « Impact-Exposure » significative, indépendamment des contributions des catégories environnementales et sociales. L’« Impact-Exposure » environnementale a eu ici un effet stabilisateur. Les rendements excédentaires des titres présentant une forte exposition à l’impact social étaient relativement plus faibles et s’accompagnaient d’une volatilité plus élevée. Mais quels sont les arguments en faveur d’une poursuite de l’orientation vers des titres présentant une forte exposition à l’impact environnemental, afin de continuer à générer des rendements excédentaires à l’avenir ?
À cet égard, l’empreinte carbone Scope 1-3, plus faible que celle de l’ensemble du marché des valeurs secondaires, pourrait notamment y contribuer, c’est-à-dire en tenant compte en particulier de l’impact des produits et services dans les maillons en amont et en aval de la chaîne de valeur. En effet, si l’on convertit cette empreinte en potentiel de réchauffement à l’aide de modèles climatiques basés sur les estimations du Groupe d’experts intergouvernemental sur l’évolution du climat (GIEC), on constate que la valeur de ce portefeuille (2,7 °C) est nettement inférieure à celle du marché (3,3 °C).
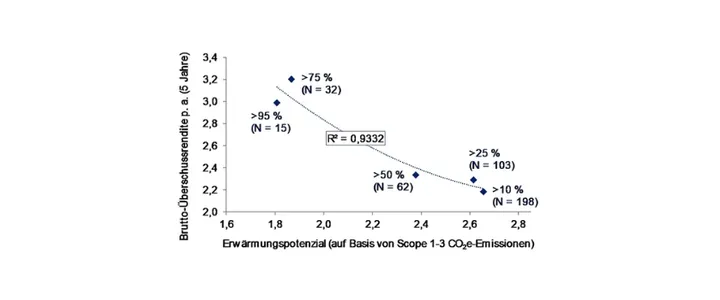
Plus les produits d’investissement sont alignés sur les objectifs de l’Accord de Paris sur le climat (1,5 °C), plus la demande de titres présentant de faibles potentiels de réchauffement est forte. Rétrospectivement, on constate déjà que plus l’exposition à l’impact environnemental est marquée et plus le potentiel de réchauffement des entreprises est faible, plus le rendement excédentaire d’un portefeuille par rapport au marché était élevé (fig. 7).
Fig. 7 : Une forte exposition à l’impact environnemental va de pair avec des valeurs de second rang présentant un faible potentiel de réchauffement. Observation au sein de l’indice MSCI Europe SMID (N = titres
Sources : MSCI, FactSet, Metzler
Si cette corrélation se maintient, on peut supposer que le facteur « exposition à l’impact » – en particulier la contribution liée à l’impact environnemental – devrait continuer à contribuer à la pérennisation du rendement excédentaire d’un tel portefeuille. Toutefois, dans le contexte de la taxonomie sociale prévue par la Commission européenne, il ne faut pas non plus sous-estimer à l’avenir la contribution de l’exposition à l’impact social.
Conclusion : la durabilité comme levier de performance
Quiconque souhaite renforcer les profils risque/rendement des portefeuilles sur le marché boursier européen en tirant parti de la prime de risque liée à la taille devrait miser résolument sur la durabilité.
Quatre aspects sont ici essentiels :
Un examen critique des données ESG est indispensable pour pouvoir évaluer correctement les opportunités et les risques correspondants. C’est la seule façon de clarifier les questions cruciales avec la direction afin de générer de la valeur ajoutée pour les entreprises du portefeuille.
La différenciation selon les critères ESG ne s’est guère avérée profitable – ni en fonction des scores ESG absolus (sur lesquels reposent les notations), ni en fonction de la dynamique ESG.
Nous constatons que le fait d’éviter les titres qui se distinguent de manière répétée par des controverses négatives réduit l’exposition au risque d’un portefeuille.
Des opportunités de rendement se présentent notamment pour les titres présentant une forte exposition à l’impact – outre l’impact environnemental, il faudra à l’avenir accorder une attention accrue à l’impact social.


